1.前年の赤字申告から翌年度黒字申告の概要
前期に、「欠損金の繰戻しによる還付請求」をした赤字申告書の翌事業年度申告書のつくり方。当期は黒字です。別表七(一)の繰越し欠損金の当期控除、第六号様式別表九の繰越し欠損金の当期控除、第六号様式別表二の三還付法人税額の控除、第二十号様式別表二の三還付法人税額の控除等全額控除が可能になります。
前期の欠損金額と控除対象還付法人税額の処理
前期の欠損金繰越額
別表等 |
主な項目 |
金 額 |
当期別表等に関連する項目 |
| 別表七(一) | 翌期繰越額5 | 5,571,755 |
別表四欠損金又は災害損失金等の控除額(39) |
| 第六号様式別表九 | 翌期繰越額⑤ | 15,032,164 |
第六号様式繰越し欠損金額等若しくは災害損失金額(68) |
| 第六号様式別表二の三 | 翌期繰越額⑤ | 1,198,650 |
第六号様式(道府県民税)還付法人税額等の控除額(3) |
| 第二十号様式別表二の三 | 翌期繰越額⑤ | 1,198,650 |
第二十号様式還付法人税額等の控除額(3) |
当期の申告状況
別表等 |
項目 |
金額 |
控除等に関する項目 |
| 1.別表四 | 差引計(38) | 20,284,138 |
欠損金額控除前所得金額 |
| 2. ゛ | 欠損金又は災害損失金等の控除額(39) | △5,571,755 |
七(一)欠損金額控除 |
| 3. ゛ | 所得金額又は欠損金額(48) | 14,712,383 |
欠損金額控後所得金額 |
| 1.別表一(一) | 所得金額又は欠損金額(1) | 14,712,383 |
四の(48)の①を転記 |
| 2. ゛ | 法人税額計(10) | 2,770,608 |
|
| 3. ゛ | 控除税額(12) | 251,445 |
|
| 4. ゛ | 差引確定法人税額(15) | 2,519,100 |
(確定法人税額) |
| 5. ゛ | 差引確定地方法人税額(42) | 121,800 |
(確定地方法人税額) |
| 1.第六号様式(事業税) | 仮計(67) | 20,304,048 |
欠損金額控除前所得金額 |
| 2. ゛ | 繰越し欠損金額若しくは災害損失金(68) | 15,032,164 |
第六号様式別表九欠損金額控除 |
| 3. ゛ | 所得金総額額(26) | 5,271,884 |
欠損金額控後所得金額 |
| 4. ゛ | この申告による納付すべき事業税額(45) | 200,800 |
(確定事業税) |
| 5. ゛ | この申告による納付すべき地方法人特別税額(59) | 86,700 |
(確定地方法人特別税) |
| 1.第六号様式(道府県民税) | 法人税法の規定によって計算した法人税額(1) | 2,770,608 |
課税標準税額控除前 |
| 2. ゛ | 還付法人税額等の控除額(3) | 1,198,650 |
第六号様式別表二の三控除 |
| 3. ゛ | 課税標準となる法人税額(5) | 1,571,000 |
還付法人税額控除後 |
| 4. ゛ | この申告による納付すべき道府県民税額(19) | 85,900 |
(確定道府県民税額) |
| 1.第二十号様式 | 法人税法の規定によって計算した法人税額(1) | 2,770,608 |
課税標準税額控除前 |
| 2. ゛ | 還付法人税額等の控除額(3) | 1,198,650 |
第二十号様式別表二の三控除 |
| 3. ゛ | 課税標準となる法人税額(5) | 1,571,000 |
還付法人税額控除後 |
| 4. ゛ | この申告による納付すべき市町村民税額(18) | 194,500 |
(確定市町村民税) |
当期還付税金を受け入れた経理処理
前年度は、法人税住民税等科目で費用処理し、還付税金を受け入れた当年度に雑収入等で処理しています。なお、法人税、地方法人税の繰戻し還付に、事業税を除く中間納付税額は別表四で減算する必要があります。
雑収入元帳
日 付 |
相手勘定科目 |
適 用 |
借 方 |
貸 方 |
|---|---|---|---|---|
| 10.1 | 普通預金 | 法人税、地方法人税の繰戻し還付(前期別表一(一)の26+43外書計) | 1,251,350 |
|
| 法人税(中間納付) | 593,200 |
|||
| 道府県民税(中間納付) | 39,700 |
|||
| 市町村民税(中間納付) | 40,300 | |||
| 事業税(中間納付) | 248,200 |
2.確定税額計算前の別表作成・確定した税額を記入して別表は完成します
1.別表五(二)
1.法人税、地方法人税及び復興特別法人税
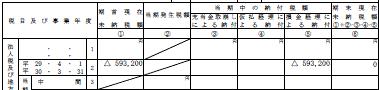
| H29.4.1 H30.3.31 | (2) |
〝期首現在未納税額①〟 前期の別表5-2の⑥期首現在未納税額の金額を記入△593,200
〝損金経理による納付⑤〟 期首現在未納税額①の金額を記入△593,200 |
2.道府県民税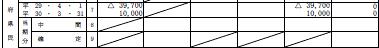
| H29.4.1 H30.3.31 | (7) |
〝期首現在未納税額①〟 前期の別表5-2の⑥期首現在未納税額の金額を記入上書△39,700下書10,000
〝損金経理による納付⑤〟 期首現在未納税額①の金額を記入上書△39,700下書10,000 |
3.市町村民税
| H29.4.1 H30.3.31 | (12) |
〝期首現在未納税額①〟 前期の別表5-2の⑥期首現在未納税額の金額を記入上書△40,300下書25,000
〝損金経理による納付⑤〟 期首現在未納税額①の金額を記入上書△40,300下書25,000 |
4.事業税・その他


| H29.4.1 H30.3.31 | (17) |
〝当期発生税額③〟 前期の第6号様式を確認し、事業税と地方法人税額を記入△248,200
〝損金経理による納付⑤〟 当期発生税額②の金額を記入248,200 |
| 源泉所得税 | (22) |
〝当期発生税額②〟別表6-1の②-③の金額を記入19,910
〝損金経理による納付⑤〟 ②の額19,910 |
| 源泉所得税 | (27) |
〝当期発生税額②〟別表6-1の計③の金額を記入251,445
〝損金経理による納付⑤〟 ②の額251,445 |
納税充当金の計算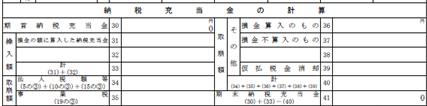
前期の住民税の均等割額35,000は、別途納付して納付時に費用処理しています。
2.別表五(一)

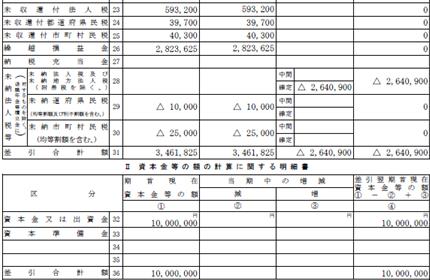
| 未収還付法人税 | (23) |
〝期首現在利益積立金額①〟 前期の別表5-1の「差引翌期首現在利益積立金額④」の金額593,200
〝②減〟 期首現在利益積立金額①を記入593,200 |
| 未収還付都道府県民税 | (24) |
〝期首現在利益積立金額①〟 前期の別表5-1の「差引翌期首現在利益積立金額④」の金額39,700
〝②減〟 期首現在利益積立金額①を記入39,700 |
| 未収還付市町村民税 | (25) |
〝期首現在利益積立金額①〟 前期の別表5-1の「差引翌期首現在利益積立金額④」の金額40,300
〝②減〟 期首現在利益積立金額①を記入40,300 |
| 繰越損益金 | (26) |
〝期首現在利益積立金額①〟 前期の別表5-1「差引翌期首現在利益積立金額④」の金額2,823,625
〝②減〟 期首現在利益積立金額①を記入2,823,625 |
| 未納道府県民税 | (29) |
〝期首現在利益積立金額①〟 前期の別表5-1「差引翌期首現在利益積立金額④」の金額△10,000
〝②減〟 期首現在利益積立金額①を記入△10,000 |
| 未納市町村民税 | (30) |
〝期首現在利益積立金額①〟 前期の別表5-1「差引翌期首現在利益積立金額④」の金額△25,000
〝②減〟 期首現在利益積立金額①を記入△25,000 |
| 差引合計金額 | (31) |
〝期首現在利益積立金額①〟 前期の別表5-1「差引翌期首現在利益積立金額④」の「31」の金額3,461,825
〝②減〟 (23)+(24)+(25)+(26)-(29)-(30)の金額を記入3,461,825 |
| 資本金又は出資金 | (32) | 前期の別表5-1より転記 |
3.別表四
別表四.
○仮決算損益計算書
税引前当期純利益金額 22,386,845
法人税、住民税及び事業税 251,445
当期純利益金額 22,135,400
1.加算欄
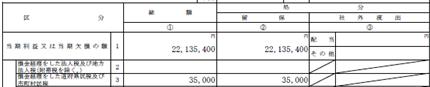

| 当期利益又は当期欠損の額 | (1) |
〝総額①〟 仮決算損益計算書当期純利益金額22,135,400を記入
〝留保②〟 ①の総額の金額22,135.400を記入 |
| 損金経理をした道府県民税市町村民税 | (3) |
〝総額①〟 前期の別表5-1「差引翌期首現在利益積立金額④」の(29)(30)の金額35,000を記入
〝留保②〟 総額①の金額35,000を記入 |
2.減算欄


| 法人税等の中間納付額及び過誤納等の金額 | (18) |
〝総額①〟 前期の別表5-1の(23)(24)(25)の中間納付の還付金額673,200を記入
〝留保②〟 総額①の金額673,200を記入 |
| 所得税等及び欠損金の繰戻による還付金等 | (19) |
〝総額①〟 前期別表1-1の(所得税20)213,157+(繰戻し26)1,198,650+(43)52,700=1,464,507を記入
〝社外流失③〟 「留保②」欄に斜線のあるときは社外流失欄へ記入1,464,507を記入 |
| 小 計 | (21) |
〝総額①〟 縦の計2,137,707を記入
〝留保②〟 縦の計673,200を記入
〝社外流失③〟 1,464,507を記入 |
| 仮計 | (22) |
〝総額①〟 (1)+(11)-(21)の金額20,032,693を記入
〝留保②〟 (1)+(11)-(21)の金額21,497,200を記入
〝社外流失③〟 (1)+(11)-(21)の金額△1,464,507を記入 |
3.仮計(25)以下
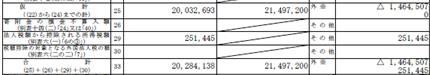

| 仮 計 | (25) |
〝総額①〟 ((22)から(24)までの計)の金額20,032,693
〝留保②〟 ((22)から(24)までの計)の金額21,497,200を記入
〝社外流失③〟 ((22)から(24)までの計)の金額△1,464,507を記入 |
| 法人税額から控除される所得税額 | (29) |
〝総額①〟 別表六(一)「6の③」の金額251,445を記入
〝社外流失③〟 総額①の金額251,445を記入 |
| 合 計 | (33) |
〝総額①〟 (25)+(26)+29)+(30)の金額20,284,138
〝社外流失③〟 (25)+(26)+(29)+(30)の金額、上書△1,464,507下書251,445を記入 |
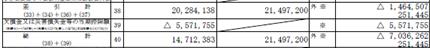
| 差引計 | (38) |
〝総額①〟 (33)+(34)+(36)+(37)の金額20,284,138を記入
〝留保②〟 (33)+(34)+(36)+(37)の金額21,497,200を記入
〝社外流失③〟 (33)+(34)+(36)+(37)の金額、上書△1,464,507下書251,445を記入 |
| 欠損金又は災害損失金等の当期控除額 | (39) |
〝総額①〟 別表7-1の4の計の金額△5,571,755を記入
〝社外流失③〟 総額の金額① △5,571,755を記入 |
| 総 計 | (40) |
〝総額①〟 (38)+(39)の金額14,712,383を記入
〝留保②〟 (38)+(39)の金額21,497,200を記入
〝社外流失③〟 (38)+(39)の金額、上書△7,036.262下書251,445を記入 |
| 所得金額又は欠損金額 | (48) |
〝総額①〟 総計(40)の金額14,712,383を記入
〝留保②〟 総計(40)の金額21,497,200を記入
〝社外流失③〟 総計(40)の金額、上書△7,036,262下書251,445を記入 |
.別表七(一)
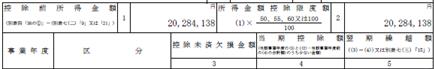

〝控除前所得金額①〟 別表四(38)の①の20,284,138を記入
〝所得金額控除限度額②〟20,284,138を転記
〝事業年度〟 前期の事業年度を記入し前期の欠損金額5,571,755を記入
〝控除未済欠損金額〟 前期の別表七(一)翌期繰越額5,571,755を記入
3.確定税額を計算
1.別表一(一)
1.次葉で計算
法人税額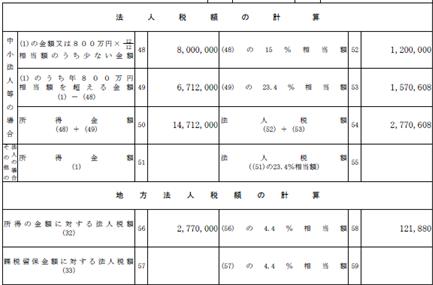
1.法人税額の計算
| (1)の金額又は800万円×12/12相当額のうち少ない金額 | (48) |
1.所得金額(1)が800万円以下であるときは、(1)その金額を(48)に記入(千円未満端数切捨て)(当期は該当しません)
2.所得金額(1)が800万円を超えるときは、(48)に8,000,000と記入(当期該当) |
| (1)のうち年800万円相当額を超える金額(1)-(48) | (49) | 所得金額(1)が年800万を超えるときは、所得金額(1)14,712,383-(48)6,712,000を記入(千円未満端数切捨て) |
| 所得金額(48)+(49) | (50) | (48)+(49)の金額14,712,000を記入 |
| (48)の15%相当額 | (52) | 1,200,000を記入 |
| (49)の25.5%又は23.9%相当額 | (53) | 1,570,608を記入 |
| 法人税額(52)+(53) | (54) | (52)+(53)の金額2,770.608を記入 |
2.地方法人税額の計算
| 所得の計算に対する法人税額(32) | (56) | 別表一(一)の(32)の金額2,770,000(千円未満切捨て) |
| (56)の4.4%相当額 | (58) | 121,880を記入 |
2.別表一(一)へ記入
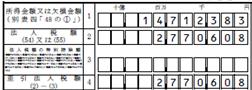
| 所得金額又は欠損金額 | (1) | 別表四の(48)①の金額14,712,383を記入(円単位) |
| 法人税額 | (2) | 次葉の(54)又は(55)の金額2,770,608を記入 |
| 差引法人税額計 | (4) | (2)-(3)の金額2,770,608を記入 |
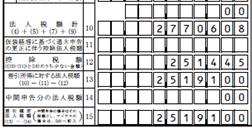
| 法人税額計 | (10) | (4) + (5) + (7) + (9)の金額2,770,608を記入 |
| 控除税額 | (12) | (((10)-(11))と(18)のうち少ない金額251,445を記入 |
| 差引所得に対する法人税額 | (13) | (10) - (11) - (12)の金額2,519,100を記入 |
| 差引確定法人税額 | (15) | (13)-(14)の金額2,519,100を記入 (この金額が納付すべき法人税額) |
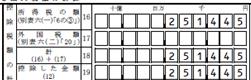

| 所得税の額 | (16) | 別表6-1の6の③の金額251,445を記入 |
| 計 | (18) | (16)+(17)の金額251,445を記入 |
| 控除した金額 | (19) | (12)の金額251,445を記入 |
| 欠損金又は災害損失金等の当期控除額 | (30) | 別表7-1の4の計金額5,571,755を記入 |
3.地方法人税額の計算
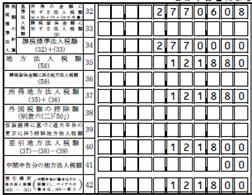
| 所得の金額に対する法人税額(基準法人税額) | (32) | (4)+(5)+(7)+(10の外書)の金額2,770,608を記入 |
| 課税標準法人税額 | (34) | (32)+(33)の金額2,770,000を記入 |
| 地方法人税額 | (35) | 次葉(58)の金額121,880を記入 |
| 所得地方法人税額 | (37) | (35)+(36)の金額121,880を記入 |
| 差引地方法人税額 | (40) | (37)-(38)-(39)の金額121,800を記入 |
| 差引確定地方法人税額 | (42) | (40)-(41)の金額121,800を記入 |
2.第六号様式
1.事業税
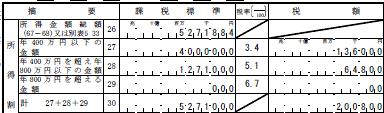

| 所得金額総額 | (26) | (67)-(68)の金額5,271,884を記入 |
| 年400万円以下の金額 | (27) |
4,000,000を記入、右欄3.4%を記入、136,000を記入 (千円未満端数切捨て、税率は送付書類を確認)(当期該当)
所得金額総額(26)の金額が年400万円以下であるときは、その金額を(27)に記入(当期該当外) |
| 年400万円を超え年800万円以下の金額 | (28) |
1,271,000を記入、右欄5.1%を記入、64,800を記入
所得金額総額(26)の金額が年400万円を超え年800万円以下であるときは(28)に4,000,000と記入し、(26)の金額から400万円を控除した金額を記入(当期該当) |
| 年800万円を超える金額 | (29) | 所得金額総額(26)の金額が年800万円を超えるときは、(27)(28)に4,000,000と記入し、(26)の金額から800万円を控除した金額を(29)に記入その場合右欄の税率6.7%の金額を記入(当期該当外) |
| 計 | (30) | 27+28+29の金額5,271,000を記入、右欄縦計200,800を記入 |
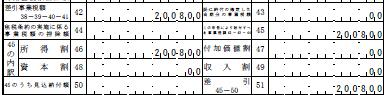
| 合計事業税額 | (38) | 30+33+35+37又は31+33+35+37の金額200,800を記入 |
| 差引事業税額 | (42) | 38-39-40-41の金額200,800を記入 |
| この申告により納付すべき事業税額 | (45) | 42-43-44の金額200,800を記入 |
| 所得割 | (46) | (45)の金額200,800を記入 |
| 差 引 | (51) | 45-50の金額200,800を記入(当期の確定税額です) |
2.地方法人特別税
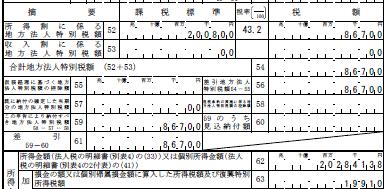
| 所得割に係る地方法人特別税額 | (52) | 事業税(30)の右欄の税額200,800を記入、右隣43.2%を記入 金額86,700を記入 |
| 合計地方法人特別税額 | (54) | 52+53の金額86,700を記入 |
| 差引地方法人特別税額 | (56) | 54-55の金額86,700を記入(当期の確定税額) |
| この申告による納付すべき地方法人特別税額 | (59) | 56-57-58の金額86,700を記入 |
| 差 引 | (61) | 59-60の金額86,700の金額を記入 |
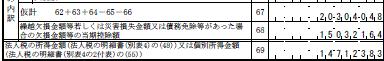
| 所得金額又は個別所得金額 | (62) | 別表4の(33)の金額を記入20,,284,138を記入 |
| 損金の額又は個別帰属損金額 | (63) |
法人税別表五(二)の(22)の金額19,910を記入 |
| 仮 計 | (67) | 62+63+64-65-66の金額20,304,048を記入 |
| 繰越欠損金額若しくは | (68) | 第六号様式別表九の当期控除額15,032,164を記入 |
| 法人税の所得金額 | (69) | 別表4の(48)①の金額14,712,383を記入 |
3.道府県民税
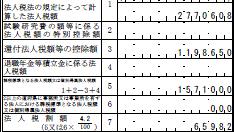
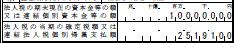
| 法人税法の規定によって計算した法人税額 | (1) | 別表1-1の(10)の金額2,770,608を記入 |
| 還付法人税額等の控除額 | (3) | 第六号様式別表二の三の当期控除額を記入1,198,650を記入 |
| 課税標準となる法人税額又は個別帰属法人税額 | (5) | 1+2+3-4の金額1,571,000を記入(百円未満切捨て) |
| 法人税割額 | (7) | 100の上に4.2と記入し、(6)×4.2%乗じた金額を記入65,982(税率は道府県より送付された書類を確認) |
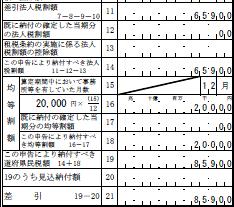
| 差引法人税割額 | (11) | 7-8-9-10の金額65,900を記入 |
| この申告により納付すべき法人税割額 | (14) | 12-13-14の金額65,900を記入 |
| 算定期間中において事務所等を有していた月数 | (15) | 道府県に事務所を有していた月数を記入、通常は12月ですが事業年度が12月に満たないときは、歴にしたがって月数を計算し、これが1月に満たないときは1月とし(19日=1月)、1月に満たない端数があるときは切り捨てます(3月と12日=3月)。 |
 |
(17) | 事業年度の資本金等により定められている均等割額の金額20,000を記入 |
| この申告により納付すべき均等割額 | (18) | 16-17の金額20,000を記入 |
| この申告により納付すべき道府県民税 | (19) | 14+18の金額85,900を記入 |
| 差引計 | (21) | 19-20の金額85,900を記入 |
第六号様式別表九(事業税の控除)
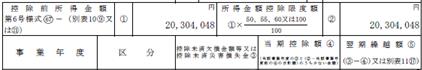
〝控除前所得金額①〟 第六号様式(67)の20,304,048の金額を記入
〝所得金額控除限度額②〟 20,304,048を転記
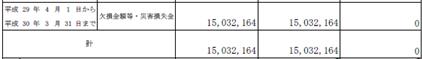
〝事業年度〟 前事業年度を記入
〝繰越未済欠損金額③〟 前期の第六号様式別表九の翌期繰越額の金額15,032,164を記入
〝当期控除額④〟 15,032,164を記入(当該事業年度の③と(②-当該事業年度前の④の合計額)のうち少ない金額)
第六号様式別表二の三(道府県民税の控除)
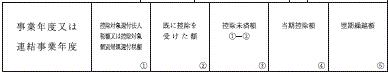
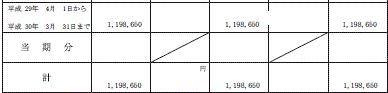
〝事業年度〟 前事業年度を記入
〝控除対象還付法人税額①〟 前期第六号様式別表二の三の翌期繰越額1,198,650を記入
〝控除未済額③〟 ①-②の金額1,198,650を記入
〝当期控除額④〟 ③の金額1,198,650を記入
3.第二十号様式
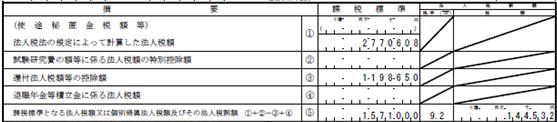
| 法人税法の規定によって計算した法人税額 | ① | 別表1-1の「法人税額(10)」の金額2,770,608を記入 |
| 還付法人税額等の控除額 | ③ | 第二十号様式別表二の三の当期控除額1,198,650を記入 |
| 課税標準となる法人税額又は個別帰属法人税額及びその法人税割額 | ⑤ | ①+②-③+④の金額1,571,000を記入(千円未満切捨て税率は送付された書類を確認)右欄の税率9.2%乗じた金額144,532を記入 |
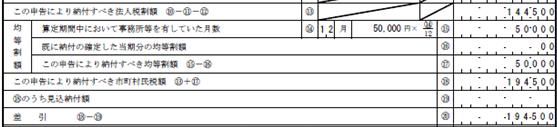
| 差引法人税割額 | ⑩ | ⑤-⑦-⑧-⑨又は⑥-⑦-⑧-⑨の金額を記入144,500(百円未満切捨て) |
| この申告により納付すべき法人税割額 | ⑬ | ⑩-⑪-⑫の金額144,500を記入 |
| 算定期間中において事務所等を有していた月数 | ⑭ |
都道府県に事務所を有していた月数を記入12(12月に満たないときは、歴にしたがって月数を計算し、これが1月に満たないときは1月とし、1月に満たない端数のあるときは切捨て) |
 |
⑮ | 均等割額の金額を記入50,000(市町村民税の均等割は、事業年度末日の資本金等の額と従業員数により市町村ごとに定められています。送付された税務書類を確認) |
| この申告により納付すべき均等割額 | ⑰ | ⑮-⑯の金額50,000を記入 |
| この申告により納付すべき市町村民税額 | ⑱ | ⑬+⑰の金額194,500を記入(この金額が当期の確定税額) |
| 差 引 | ⑳ | ⑱-⑲の金額194,500を記入 |
第二十号様式別表二の三(市町村民税の控除)
第六号様式別表二の三と同じです。
4確定税額を記入して別表完成
別表五(二)完成 .
1.別表五(二)
1.法人税地方法人税
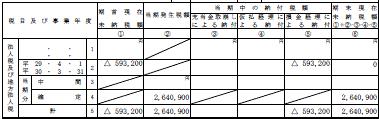
| 確定 | (4) |
〝当期発生税額②〟 別表1-1法人税、地方法人税額2,640,900を記入
〝期首現在未納税額⑥〟 ①+②-③-④-⑤の金額2,640,900を記入 |
2.道府県民税
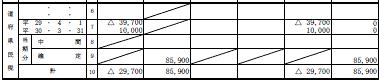
| 確定 | (9) |
〝当期発生税額②〟 第6号様式道府県民税額の金額85,900を記入
〝期末現在未納税額⑥〟 ①+②-③-④-⑤の計算金額85,900を記入 |
3.市町村民税
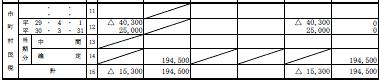
| 確定 | (14) |
〝当期発生税額②〟 第20号様式の市町村民税額の金額194,500を記入
〝期末現在未納税額⑥〟 ①+②-③-④-⑤の計算金額194,500記入 |
4.納税充当金の計算
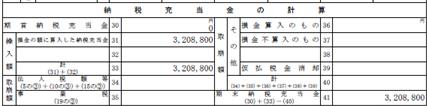
| 損金の額に算入した納税充当金 | (30) | 法人税・地方法人税、道府県民税、市民税、事業税・地方特別法人税等確定税額3,208,800を記入 |
| 計 | (33) | (31)+(32)の金額3,208,800を記入 |
| 期末納税充当金 | (41) | (30)+(33)-(40)の金額3,208,800を記入 |
2.別表五(一)
別表五(一)最後の記入
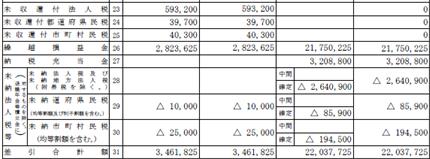
| 繰越損益金 | (26) |
③増 株主資本等変動計算書「繰越利益剰余金」の当期末残高21,750,225を記入
④差引翌期首現在利益積立金額 ①-②+③の金額21,750,225を記入 |
| 納税充当金 | (27) |
③増 別表5-2の損金の額に算入した納税充当金(32)の金額3,208,800を記入
④差引翌期首現在利益積立金額 ①-②+③金額3,208,800を記入 |
| 未納法人税 | (28) |
③増(確定) 別表5-2の確定(4)当期発生税額②の金額△2,640,900を記入
④差引翌期首現在利益積立金額 ①-②+③金額△2,640,900を記入 |
| 未納道府県民税 | (29) |
③増(確定) 別表5-2の道府県民税「(9)」の②の金額△85,000を記入
④差引翌期首現在利益積立金額 ①-②+③の計算金額△85,000を記入 |
| 未納市町村民税 | (30) |
③増(確定) 別表5-2の「市町村民税(14)」の②の金額△194,500を記入
④差引翌期首現在利益積立金額 ①-②+③の計算金額△194,500 |
| 差引合計 | (31) |
① 縦の計23+24+25+26-29-30の金額3,461,825を記入
②減 縦の計23+24+25+26-29-30の金額3,461,825を記入
③増 縦の計26+27-28-29-30の金額2,2,037,725を記入
④差引翌期首現在利益積立金額 横の計①-②+③の金額22,037,725を記入 |
○株主資本等変動計算書
繰越利益剰余金
当期首残高 2,823,625
当期変動額 18,926,600(確定した損益計算書の当期純利益金額)
等期末残高 21,750,225
3.別表四
別表四完成 .
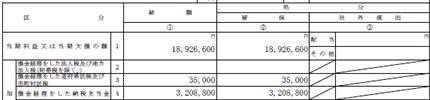

| 当期利益又は当期欠損の額 | (1) |
①総額 確定税額を会計処理し完成した損益計算書の「当期純利益」金額18,926,600に変更
②留保 ①の額18,926,600 |
| 損金経理をした納税充当金 | (4) |
①総額 別表5-1の納税充当金(27)の④の金額3,208,800を記入(貸借対照表の未払法人税等と一致)
②留保 ①の金額3,208,800を記入 |
| 小 計 | (11) |
①総額 縦の計金額3,243,800を記入
②留保 縦の計金額3,243,800を記入 |
○完成した損益計算書
税引前当期純利益金額 22,386,845
法人税、住民税及び事業税 3,460,245 ( 確定前法人税、住民税及び事業税251,445+確定税額3,208,800)
当期純利益金額 18,926,600
別表四「当期利益又は欠損金額(1)」の金額22,855,100を18,926,600に変更します。
記事はここまでです。
