1.事業税、地方法人特別税、道府県民税の書き方
外形標準課税適用外で単独法人の道府県民税第六号様式の書き方。事業税については別表四(33)を基礎にして計算します。地方法人特別税については事業税の「計30」を基礎にして計算します。法人県民税については別表一(一)の(10)を基礎にして計算します。
1.事業税
1.〝「所得金額又は個別所得金額63」〟 別表四「34」①を記入
2.〝「損金の額又は個別帰属損金額に算入した所得税額及び復興特別所得税64」〟 別表六(一)の6の②課される所得税額-6の③控除を受ける所得税額=差額を記入、法人税額から控除しないときは所得税額全部「64」に記入
3.〝「64」~「67」〟 該当あれば記入
4.〝「仮計68」〟 63+64+65-66-67を記入
5.〝「法人税の所得金額70」〟 別表四「所得金額又は欠損金額47」を記入
6.〝「所得金額総額27」〟 68-69を記入
7.〝「所得割28」「29」「30」〟 課税標準額をそれぞれ記入、中央「税率」を記入、右欄「税額」を記入
8.〝「計31」〟 28+29+30を記入
9.〝「合計事業税額39」〟 31+34+36+38又は32+34+36+38を記入
10.〝「差引事業税額43」〟 39-40-41-42を記入
11.〝「既に納付の確定した当期分の事業税額44」〟 中間納付した事業税分の金額を記入
12.〝「この申告により納付すべき事業税額46」〟 43-44-45を記入
13.〝「46の内訳」47〟 46金額を記入
14.〝「差引」52〟 46-51を記入
2.地方法人特別税(事業税が標準課税で計算されている場合。)
1.〝「所得割に係る地方法人特別税額53」〟 「計31」の税額を記入
2.〝「右隣税率」〟 地方法人特別税(基準法人所得割額)の税率43.2を記入
3.〝「右隣税額」〟 43.2乗じた金額を記入
4.〝「既に納付の確定した当期分の地方法人特別税58」〟 中間納付した地方法人特別税分の金額を記入
5.〝「差引地方法人徳部税額57」〟 55-56を記入
6.〝「この申告により納付すべき地方法人特別税60」〟 57-58-59を記入
7.〝「差引62」〟 60-61を記入
3.道府県民税
1.〝「法人税法の規定によって計算した法人税額1」〟 別表一(一)の「法人税額計10」を記入
2.〝「2」~「4」〟 該当するとき記入
3.〝「課税標準となる法人税額5」〟 1+2+3+4を千円未満切り捨て記入
4.〝「法人税割額7」〟 100の上に税率を記入して、5又は6を乗じた金額を記入
5.〝「差引法人税割額12」〟 7-8-9-10-11の金額を100円未満切り捨て記入
6.〝「既に納付の確定した当期分の法人税割額13」〟 中間納付した法人税割分の金額を記入
7.〝「この申告により納付すべき法人税割額15」〟 12-13-14の金額を記入
8.〝「算定期間中において事務所等を有していた月数16」〟有していた月数を記入
9.〝「均等割額17」〟資本金額に適応した均等割額を記入し、「16」の月数に乗じ12で除した金額を記入
10.〝「既に納付の確定した均等割額分の均等割額18」〟 中間納付した均等割額分の金額を記入
11.〝「この申告により納付すべき均等割額19」〟 17-18の金額を記入
12.〝「この申告により納付すべき道府県民税額20」〟 15+19の金額を記入
13.〝「20のうち見込み納付額21」〟 この申告書の提出前に見込み納付した道府県民税のあるときは納付額を記入
14.〝「差引22」〟 20-21を記入
15.〝「法人税の当期の確定税額又は連結法人税個別帰属支払額」〟 別表一(一)14を記入
2.第六号様式へ記入
①事業税
所得金額の計算の内訳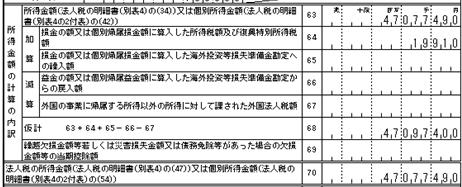
事業税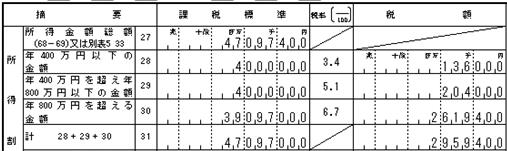

| 所得金額 | (63) | 別表4の(34)の金額を記入47,077,490 |
| 損金の額又は個別帰属損金額に算入した所得税額及び復興特別所得税額 | (64) | 別表六(一)の6の②-6の③の金額を記入19,910 |
| 仮 計 | (68) | 63+64+65-66-67の金額を記入47,097,400の金額を記入 |
| 法人税の所得金額 | (70) | 別表4の(47)①の金額を記入47,077,490 |
| 所得金額総額 | (27) | (68)-(69)の金額を記入47,097,400 |
| 年400万円以下の金額 | (28) | (27)の金額が年400万円を超えてるため、4,000,000と記入し、右に税率3.4%、右に136,000を記入 (千円未満端数切捨て) |
| 年400万円を超え年800万円以下の金額 | (29) | (27)の金額が年400万円を超えてるため、4,000,000と記入し、右に税率5.1%、右に2,619,400を記入 |
| 年800万円を超える金額 | (30) | (27)の金額が年800万円を超えてるため、(27)の金額から8,000,000を控除した金額39,097,000を記入し、右に税率6.7%を記入、2,619,400を記入 |
| 計 | (31) | 28+29+30の金額47,097,000を記入、右に2,959,400を記入 |
| 合計事業税額 | (39) | 31+34+36+87又は32+34+36+38の金額を記入2,959,400 |
| 差引事業税額 | (43) | 88-40-41-42の金額を記入2,959,400 |
| 既に納付の確定した当期分の事業税額 | (44) | 別表5-2「当期中間分(18)」の②の金額のうち事業税分の金額を記入594,300 |
| この申告により納付すべき事業税額 | (46) | 43-44-45の金額を記入2,365,100(当期の確定事業税額です) |
| 所得割 | (47) | この申告により納付すべき事業税額(49)の金額を記入2,365,100 |
| 差 引 | (52) | (46)-(51)の金額を記入2,365,100 |
②地方法人特別税
地方法人特別税及び所得金額の計算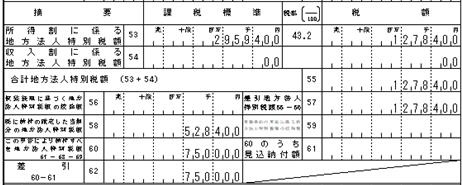
| 所得割に係る地方法人特別税額 | (53) | 事業税(31)右金額を記入2,959,400、 右に基準標準割額の税率43.2%を記入、右に1,278,400を記入 |
| 合計地方法人特別税額 | (55) | 53+54を記入1,278,400 |
| 差引地方法人特別税額 | (57) | 55-56を記入1,278,400 |
| 既に納付の確定した当期分の地方法人特別税 | (58) | 別表5-2の(18)の②の金額のうち地方法人特別税分の中間納付額528,400を記入 |
| この申告により納付すべき地方法人特別税額 | (60) | 57-58-59を記入750,000(当期の確定税額) |
| 差 引 | (62) | 60-61を記入750,000 |
地方法人特別税率
| 課 税 標 準 | 法人の種類 | 税 率 |
| 基準標準所得割 | 外形標準適用法人 | 67.4% |
| 外形標準適用法人以外の法人 | 43.2% | |
| 基準標準収入割額 | 43.2% |
基準標準所得割又は基準標準収入割額とは、標準税率で計算された法人事業税(所得割、収入割)の税額のことです。
③道府県民税
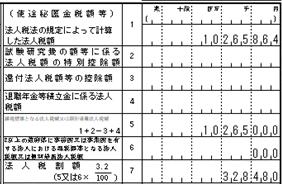
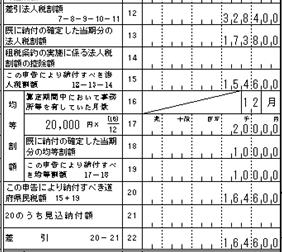
別表一(一)の(10)の金額を(1)へ記入してはじめます。
| 法人税法の規定によって計算した法人税額 | (1) | 別表1-1の(10)の金額を記入10,265,864 |
| 課税標準となる法人税額又は個別帰属法人税額 | (5) | 1+2-3+4の金額を記入10,265,000(百円未満切捨て) |
| 法人税割額 | (7) | 100の上に3.2と記入し、(5)×3.2%乗じた金額を記入328,480 (税率は道府県により送付された書類を確認) |
| 差引法人税割額 | (12) | 7-8-9-10-11を記入328,400 |
| 既に納付の確定した当期分の法人税割額 | (13) | 別表5-2道府県民税の中間(8)②の金額のうち法人税割分を記入173,800 |
| この申告により納付すべき法人税割額 | (15) | 12-13-14を記入154,600 |
| 算定期間中において事務所等を有していた月数 | (16) | 道府県に事務所を有していた月数を記入、通常は12月ですが事業年度が12月に満たないときは、歴にしたがって月数を計算し、これが1月に満たないときは1月とし(19日=1月)、1月に満たない端数があるときは切り捨てます(3月と12日=3月)。 |
 |
(17) | 資本金等により定められている均等割額の金額を記入20,000、有していた月数に応じた金額を記入 |
| 既に納付の確定した当期分の均等割額 | (18) | 別表5-2の中間(8)の②のうち均等割分を記入10,000 |
| この申告により納付すべき均等割額 | (19) | 17-18を記入10,000 |
| この申告により納付すべき道府県民税 | (20) | 15+19を記入164,600 |
| 差 引 | (22) | 20-21を記入164,600 |
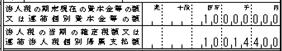
法人税の当期の確定税額又は連結法人税個別帰属支払額は、別表一(一)14を記入します。
記事はここまでです。
