1.法人税額確定前の書き方
別表五(一)法人税額を計算する前までの書き方。別表五(一)は、法人税額を計算する前までの記入と、計算した確定税額を記入して、完成まで2回に分け作成します。最初の作成は、前期の「差引翌期首現在利益積立金額」を当期の「期首現在利益積立金額」へ転記して、他の別表からも含め当期中の増減を記入します。
①〝「1」「2」「3」〟 前期の別表五(一)「翌期首4」を「期首1」へ記入して、増減無
②〝「賞与引当金4」〟 前期の別表五(一)「翌期首4」を当期の「期首1」へ記入し「減2」へ記入、「増3」へ当期計上分を記入
③〝「退職給付引当金5」〟 前期の別表五(一)「翌期首4」を当期の「期首1」へ記入、期中支払分を「減2」へ記入、「増3」へ当期計上分を記入
④〝「繰越損益金26」〟 前期の別表五(一)「翌期首4」を「期首1」へ記入して「減2」へ記入
⑤〝「納税充当金27」〟 前期の別表五(一)「翌期首4」を「期首1」へ記入して「減2」へ記入
⑥〝「未納法人税28」〟 前期の別表五(一)「翌期首4」を「期首1」へ記入、「減2」は中間納付分をプラス記入、「増3」へ中間納付額を記入
⑦〝「未納道府県民税29」〟 前期の別表五(一)「翌期首4」を「期首1」へ記入、「減2」は中間納付分をプラス記入、「増3」へ中間納付額を記入
⑧〝「未納市町村民税30」〟 前期の別表五(一)「翌期首4」を「期首1」へ記入、「減2」は中間納付分をプラス記入、「増3」へ中間納付額を記入
⑨〝「資本金又は出資金32」〟 期首資本金又は出資金を記入、差引翌期首現在資本金等の額へ記入
2.別表へ記入
最初の別表五(一) 自平成31年4月1日至1令和2年3月31日
利益積立金額の計算に関する明細書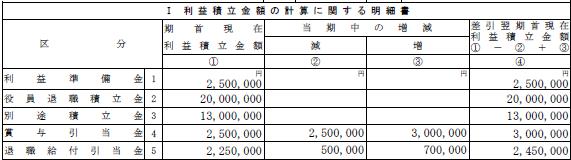
| 利益準備金 | (1) |
〝①期首現在利益積立金額〟 前期の別表5-1「差引翌期首現在利益積立金額④」の金額2,500,000
〝④差引翌期首現在利益積立金額〟 ①-②+③の金額2,500,000 |
| 役員退職積立金 | (2) |
〝①期首現在利益積立金額〟 前期の別表5-1「差引翌期首現在利益積立金額④」の金額20,000,000
〝④差引翌期首現在利益積立金額〟 ①-②+③の金額20,000,000 |
| 別途積立金 | (3) |
〝①期首現在利益積立金額〟 前期の別表5-1「差引翌期首現在利益積立金額④」の金額13,000,000
〝④差引翌期首現在利益積立金額〟 ①-②+③の金額13,000,000 |
| 賞与引当金 | (4) |
〝①期首現在利益積立金額〟 前期の別表5-1「差引翌期首現在利益積立金額④」の金額2,500,000
〝②減〟 前期賞与引当金の金額(別表4の減算留保の額)2,500,000
〝③増〟 当期賞与引当金の金額(別表4の加算留保の額)3,000,000
〝④差引翌期首現在利益積立金額〟 ①-②+③の金額3,000,000 |
| 退職給付引当金 | (5) |
〝①期首現在利益積立金額〟 前期の別表5-1「差引翌期首現在利益積立金額④」の金額2,250,000
〝②減〟 期中に支払った退職金額(別表4の減算留保の額)500,000
〝③増〟 当期分の期末退職給付費用の金額(別表4の加算留保の額)700,000
〝④差引翌期首現在利益積立金額〟 ①-②+③の金額2,450,000 |
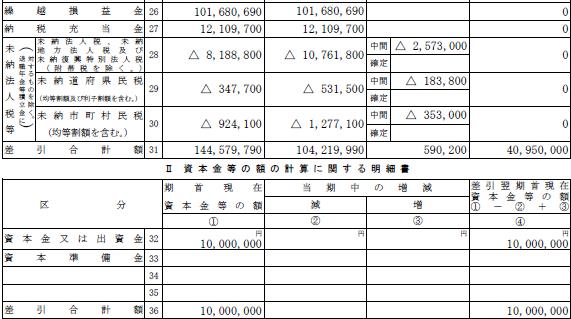
| 繰越損益金 | (26) |
〝①期首現在利益積立金額〟 前期の別表5-1「差引翌期首現在利益積立金額④」の金額101,680,690
〝②減〟 ①の金額101,680,690
〝③増〟 法人税確定後記入
〝④差引翌期首現在利益積立金額〟 法人税確定後記入①-②+③の金額 |
| 納税充当金 | (27) |
〝①期首現在利益積立金額〟 前期の別表5-1「差引翌期首現在利益積立金額④」の金額12,109,700
〝②減〟 ①の金額12,109,700
〝③増〟 法人税確定後記入
〝④差引翌期首現在利益積立金額〟 法人税確定後記入①-②+③の金額 |
| 未納法人 | (28) |
〝①期首現在利益積立金額〟 前期の別表5-1「差引翌期首現在利益積立金額④」の金額△8,188,800
〝②減〟 ①期首現在利益積立金額+③増の中間分の金額=△10,761,800
〝③増〟 別表5-2の3中間②の金額△2,573,000
〝④差引翌期首現在利益積立金額〟 法人税確定後記入①-②+③の金額 |
| 未納道府県民税 | (29) |
〝①期首現在利益積立金額〟 前期の別表5-1「差引翌期首現在利益積立金額④」の金額347,900
〝②減〟 ①期首現在利益積立金額+③増の中間分の金額=△531,500
〝③増〟 別表5-2の計11②の金額△183,800
〝④差引翌期首現在利益積立金額〟 法人税確定後記入①-②+③の金額 |
| 未納市町村民税 | (30) |
〝①期首現在利益積立金額〟 前期の別表5-1「差引翌期首現在利益積立金額④」の金額924,100
〝②減〟 ①期首現在利益積立金額+③増の中間分の金額=△1,277,100
〝③増〟 別表5-2の14中間②の金額△353,000
〝④差引翌期首現在利益積立金額〟 法人税確定後記入①-②+③の金額 |
| 差引合計金額 | (31) |
〝①期首現在利益積立金額〟 前期の別表5-1「差引翌期首現在利益積立金額④」の金額144,579,790
〝②減〟 縦の計上から4+5+26+27-28-29+30の金額104,219,990
〝③増〟 法人税額確定後記入
〝④差引翌期首現在利益積立金額〟 法人税額確定後記入 |
資本金等の額の計算に関する明細書
| 資本金又は出資金 | (32) |
〝①期首資本金又は出資金〟前期の「④差引翌期首現在資本金等の額」を記入
〝④差引翌期首現在資本金等の額〟①-②+③の金額 |
記事はここまでです。
